Gestion commune
Guide pratique : organiser les finances à plusieurs adultes
#01
Construire un socle commun solide
Réunir des adultes autour d’un même toit bouleverse la manière d’organiser les dépenses. Chacun arrive avec ses habitudes, ses attentes et sa vision du partage. Passer de la gestion individuelle à une coordination collective implique une transformation profonde du quotidien : de la confusion à la clarté, du flou au structuré. Ce guide propose un cheminement étape par étape pour aborder les sujets clés de la retraite, du budget, de l’épargne, des dettes et des premières bases de l’investissement à plusieurs, en toute transparence.
Départ : faire l’inventaire
Identifier les besoins du groupe, fixer les priorités et lister les sources de revenus. Réunir toutes les factures et anticiper les dépenses annuelles ou imprévues. Cette étape met à plat la réalité financière de la colocation familiale.
Répartition des charges
Déterminer comment répartir chaque charge, selon les capacités ou les préférences de chacun. Certains préfèrent la division stricte, d’autres optent pour des ajustements liés aux revenus. Fixer ensemble les modalités pour éviter les non-dits.
Épargne collective
Définir ensemble un montant à épargner chaque mois pour faire face aux imprévus ou préparer des projets communs. Ouvrir un compte épargne partagé ou utiliser un tableau de suivi pour visualiser la progression.
Gestion des dettes
Lister toutes les dettes en cours, clarifier qui doit quoi, et établir un plan de remboursement adapté à la situation de chacun. Cela permet d’éviter les tensions et d’assurer l’équilibre dans la durée.
Premiers pas vers l’investissement
Découvrir les bases de l’investissement collectif, comme ouvrir un compte commun destiné à soutenir un projet à long terme. Analyser les risques, discuter ouvertement des objectifs, décider ensemble de chaque étape.
#02
Exemple pratique : Lausanne, 3 adultes
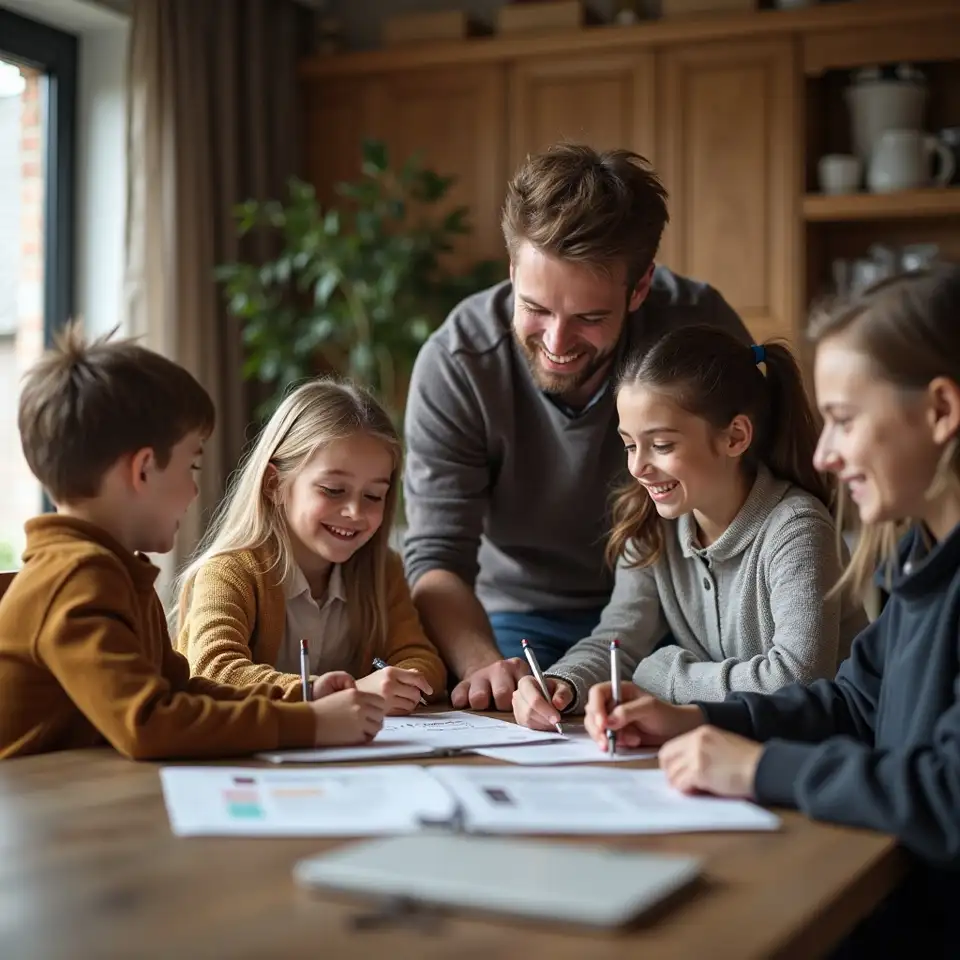
Pour illustrer ce chemin, prenons l’exemple de trois frères et sœurs adultes qui s’installent dans un appartement à Lausanne. Leurs revenus varient, leurs habitudes aussi. Au départ, le partage des dépenses provoque incompréhensions et oublis. En structurant une réunion mensuelle, ils créent un tableau listant chaque charge, répartissent les frais selon les revenus, puis mettent en place une cagnotte commune pour les imprévus. L’équilibre s’installe, la communication s’apaise, chacun trouve sa place. Cette méthode, adaptable à tout foyer, montre comment l’organisation transforme le quotidien.
Routine collective
La réunion mensuelle sert de point de repère pour faire le point sur le budget, ajuster les dépenses et anticiper les changements. Un calendrier partagé ou un simple tableau suffit pour garder tout le monde informé.
Adaptation équitable
La répartition basée sur les revenus évite les sentiments d’injustice, surtout si les situations professionnelles diffèrent. Chacun contribue selon ses moyens, ce qui renforce l’esprit d’équipe.
Sécurité par l’épargne
La cagnotte commune rassure face aux imprévus : panne d’électroménager, réparation urgente ou envie soudaine d’organiser un week-end ensemble. Chacun sait qu’une solution existe, sans stress.
Transparence des apports
Un exemple concret de contribution variable : l’un verse 40%, l’autre 35%, le troisième 25%, selon les revenus. Ce modèle évite les discussions sans fin sur les petites dépenses.
#03
Erreurs fréquentes et précautions
Même avec une méthode claire, certains pièges guettent. L’oubli de clarifier les modalités dès le début engendre frustration et tensions. Reporter les discussions sur les dettes ou refuser d’aborder les projets à long terme bloque la progression. Sous-estimer les besoins réels du foyer ou ignorer les petites dépenses revient souvent à voir surgir des désaccords imprévus. Prendre le temps de structurer, écrire et adapter régulièrement le fonctionnement collectif évite bien des écueils.
Flou initial
Omettre de fixer les règles dès l’installation, espérer que tout ira de soi, conduit souvent à des incompréhensions difficiles à rattraper.
Retard de dialogue
Reporter à plus tard les discussions sur les dettes partagées ou les projets communs laisse planer des non-dits qui fragilisent l’équilibre.
Sous-estimation du quotidien
Négliger les petites dépenses récurrentes (courses, abonnements, sorties) fausse le budget et crée des tensions silencieuses.
Manque d’adaptabilité
Oublier de réajuster le mode de fonctionnement au fil du temps peut rendre le système inadapté. La flexibilité reste la clé de la réussite à long terme.
#04
Conclusion et recommandations
Se coordonner entre adultes autour des finances du foyer ouvre la voie à un équilibre durable. Passer du désordre à l’organisation, de l’approximation à la clarté, transforme la vie commune et allège les discussions. Ce guide vise à faciliter ce passage, sans prétendre remplacer un accompagnement personnalisé. Résultats différents selon chaque situation, à ajuster selon ses besoins et ceux de la fratrie.
Pilier de la réussite
Régularité, communication ouverte et adaptation continue constituent les piliers d’une gestion partagée réussie. Aucune méthode universelle, seulement des repères utiles à adapter.
Quand solliciter un tiers
Consulter, si besoin, un professionnel neutre pour trancher les désaccords majeurs ou obtenir un avis indépendant peut rassurer et fluidifier la gestion.
Ajuster selon sa réalité
Ce guide propose des repères pour structurer l’organisation, sans promettre de résultat standard ni solution parfaite. À chacun d’en tirer ce qui correspond à son foyer.